

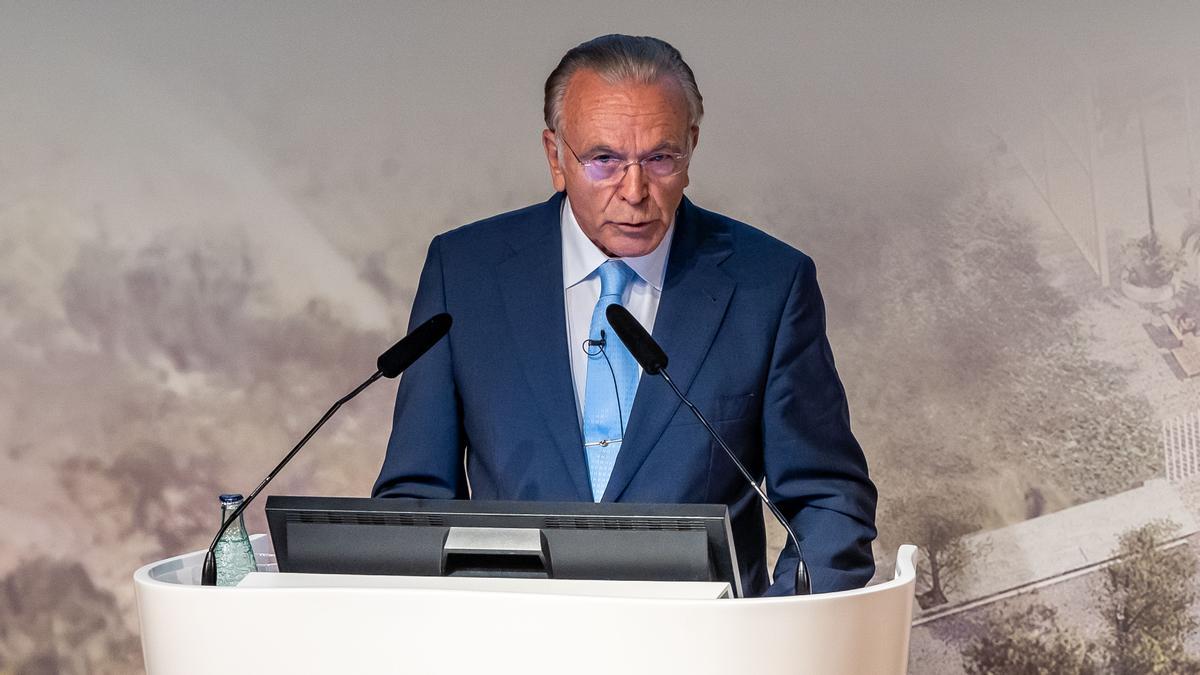
Isidro Fainé toma posición en ACS, reflejando la importancia de la inversión
El líder de la Fundación La Caixa y su brazo inversor, Criteria, Isidro Fainé, es conocido por su reticencia a ocupar puestos de consejero en empresas en las que participa, con la notable excepción de Telefónica. Sin embargo, su reciente decisión de ocupar un puesto de consejero en ACS, la firma de Florentino Pérez, destaca la importancia que le otorga a esta inversión. Fainé y Pérez mantienen una amistad estrecha y han formado alianzas en el pasado, notablemente en la creación de Abertis. Fainé representará una participación del 9% en ACS, situándose como el segundo accionista de la empresa.
La estrategia de la nueva Criteria, que se consolidó con la entrada de Àngel Simón, el ex presidente de Agbar y vicepresidente de Veolia, como consejero delegado, está claramente enfocada en empresas estratégicas, como las de energía y telecomunicaciones. Criteria busca adquirir participaciones significativas y formar parte de la gestión de estas empresas. En algunos casos, actuando como apoyo del Gobierno, como es el 5% de Telefónica para formar un núcleo accionarial con el Estado, para contrarrestar la entrada de los saudíes de STC. En el caso de Naturgy, mediante una opa conjunta con la emiratí Taqa para proteger el capital con la venta del 40% que suman los fondos CVC y GIP.
La estrategia de inversión de Criteria
Criteria ha estado ocupada fortaleciendo su cartera. Se hizo con el 3% de la multinacional catalana de moda, fragancias y cosmética, Puig, antes de su salida a bolsa, y está en camino a convertirse en la principal accionista de Colonial. La estrategia de Criteria es consolidar una cartera con participaciones accionariales significativas en sectores estratégicos de la economía, como la banca, la energía, las telecomunicaciones y el agua. Su entrada en empresas como Puig o Colonial ofrece una mayor exposición a sectores como el inmobiliario y el de moda y belleza.
La relación con ACS se remonta a 2003 con la fusión de Acesa y Aurea para crear Abertis. En 2010, ACS vendió su participación en la concesionaria al fondo CVC, con la intención de reforzar su presencia en Iberdrola, una operación que nunca se materializó. Ocho años más tarde, cuando la italiana Atlantia lanzó una opa sobre Abertis, ambos socios volvieron a aliarse para defender los intereses de la constructora española. Finalmente, esa operación resultó en Mundys tomando el 50% de la concesionaria, con ACS como segundo partícipe, con el otro 50%. Criteria participó en la opa de exclusión de bolsa de Abertis, vendiendo el 18,5% que conservaba por 3.350 millones de euros.
Pero la pregunta que surge es: ¿por qué ACS? La respuesta puede estar en el reciente plan estratégico de ACS. El grupo de infraestructuras tiene como objetivo alcanzar los 1.000 millones en beneficios en 2026. Con más de 135.000 empleados en todo el mundo, el grupo facturó 35.700 millones de euros en 2023, y cerró el año con una cartera de proyectos que ascendía a 73.500 millones de euros.
La compañía sitúa entre sus prioridades la generación de efectivo y flujo de caja, con una política de retribución al accionista estable y creciente, aumentando su reparto de dividendo hasta los 2.000 millones de euros. Esta política encaja perfectamente con la estrategia de Criteria de buscar inversiones a largo plazo que maximicen la rentabilidad por dividendo. Con estos dividendos, Criteria alimenta la obra social, que este año alcanza los 600 millones de euros. Los dividendos por participadas, que el año pasado superaron los 1.100 millones, alcanzarán este año al menos los 1.500 millones.
Criteria destaca a ACS como una empresa líder en un sector atractivo, con capacidad de crecimiento y generación de valor. Valora la diversificación geográfica de la empresa y su nueva estructura y enfoque en sectores en crecimiento, como la tecnología y digitalización, la transición energética, la movilidad sostenible y los minerales críticos.