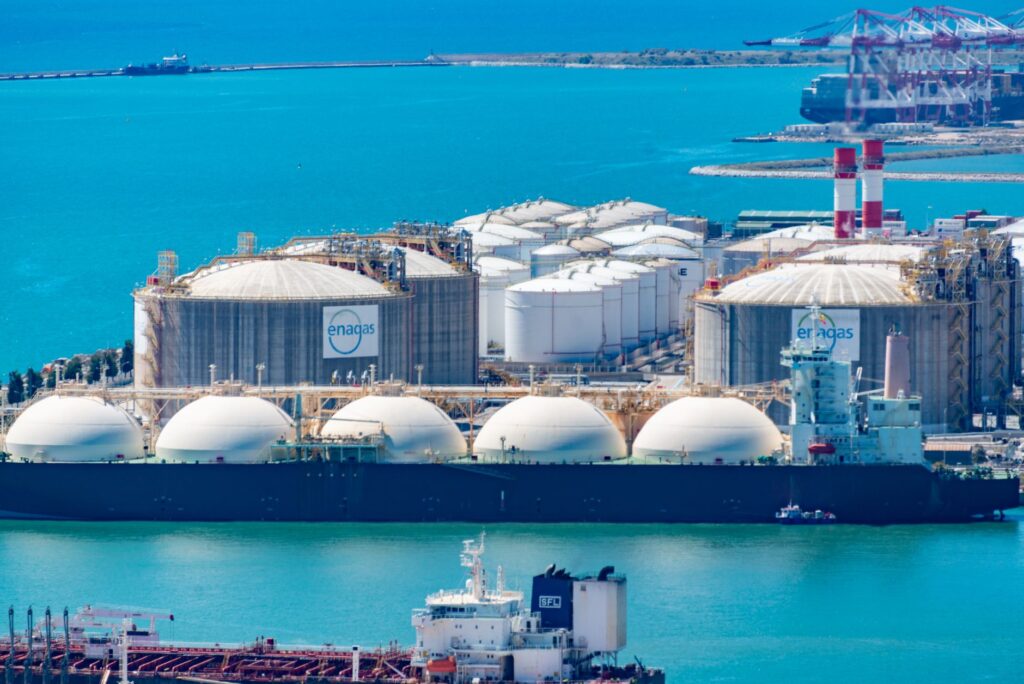
Enagás registró un beneficio neto de 204,1 millones de euros entre enero y septiembre, lo que supone un descenso del 22,3% respecto al mismo periodo de 2025. La comparativa está influida por las plusvalías contabilizadas el pasado año tras la venta de activos y la operación de Gasoducto Sur Peruano. Las cuentas del ejercicio actual también recogen el impacto favorable de la venta del 40% de Enagás Renovable.
El beneficio recurrente retrocede un 5,4%
El beneficio recurrente, que deja fuera los elementos extraordinarios y refleja la evolución de la actividad ordinaria, alcanzó los 195,8 millones de euros, un 5,4% menos que un año antes, según comunicó la empresa a la CNMV.
Pese a esta evolución, el gestor español de redes de gas mantiene sin cambios sus objetivos para 2026: prevé lograr alrededor de 235 millones de euros de beneficio recurrente y un Ebitda de 620 millones.
El Ebitda se situó en 491,5 millones de euros durante los nueve primeros meses del año, un 2,9% por debajo del registrado en el mismo periodo de 2025. El grupo dirigido por Arturo Gonzalo Azpiri atribuye parte de esta caída al actual marco regulatorio, que redujo en 45,1 millones de euros sus ingresos regulados. No obstante, confía en cumplir la meta anual, ya que una parte de dichos ingresos se registra principalmente en el último trimestre.
Las participadas y la contención de costes compensan la presión regulatoria
La evolución de las cuentas se sustenta en el incremento de la aportación de las sociedades participadas y en el control de los gastos. Estos dos factores han permitido mitigar parcialmente la presión de la regulación sobre el negocio tradicional de transporte y regasificación de gas, aunque no han impedido el descenso del resultado.
Mayor aportación de las participadas
Las sociedades participadas contribuyeron con 145,8 millones de euros al Ebitda, un 23,9% más que en el año anterior. Este avance responde a la ampliación de capacidad del gasoducto Trans Adriatic Pipeline (TAP) y a la compra del 31,5% del operador francés Teréga, una operación cerrada el 30 de julio por 573 millones de euros.
El descenso de los ingresos regulados quedó parcialmente compensado por la entrada en servicio del buque Alisios LNG, que aportó 5,4 millones de euros, así como por la consolidación de la compañía de fibra óptica Axent, con otros 5,9 millones.
Costes operativos y evolución de la deuda
Los costes operativos recurrentes, sin incluir los vinculados a los nuevos negocios, descendieron un 0,4%, hasta los 213,4 millones de euros. Enagás estima que estos gastos aumentarán un 1,5% al cierre del ejercicio, conforme a sus previsiones.
La deuda neta se elevó a 2.979 millones de euros al cierre de septiembre, frente a los 2.475 millones registrados al final de 2025. El incremento se explica principalmente por la adquisición de Teréga. Por su parte, los fondos generados por las operaciones alcanzaron los 439 millones de euros, frente a los 463 millones del mismo periodo del año previo, e incluyen 127,1 millones en dividendos percibidos de las participadas.