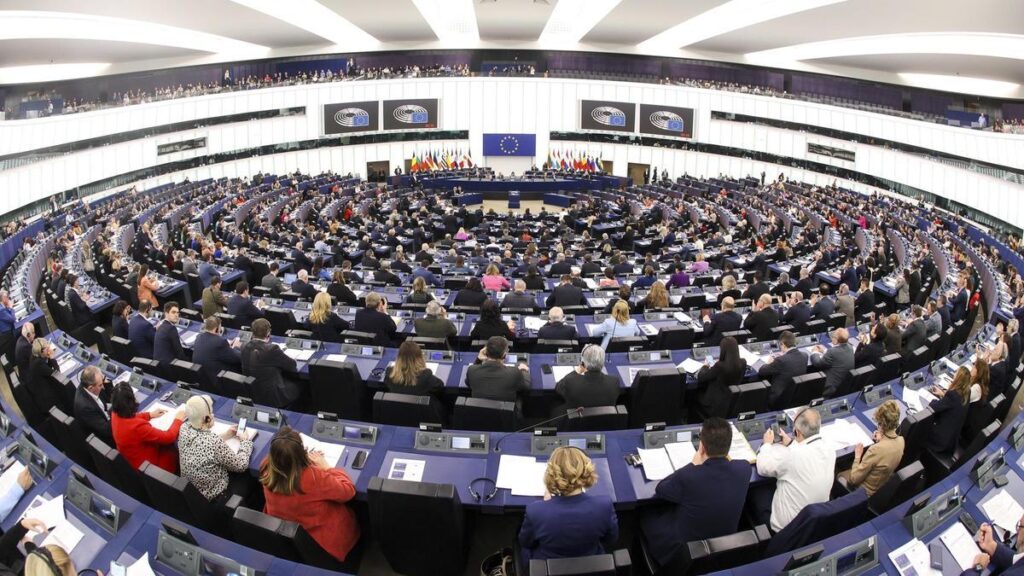
El Parlamento Europeo en pleno ha dado su respaldo y aprobado las nuevas medidas de regulación que tienen como objetivo combatir la morosidad en las transacciones comerciales. Estas medidas incluyen la limitación del plazo de pago a un máximo de 30 días, en contraposición a la propuesta de 60 días defendida por una mayoría de 24 Estados miembros, incluyendo a España.
La posición negociadora del Parlamento fue adoptada por una mayoría de 459 votos a favor, 96 en contra y 54 abstenciones. Sin embargo, el seguimiento y continuidad del expediente y las negociaciones con los Veintisiete corresponderá al hemiciclo que surja de las próximas elecciones europeas.
La Plataforma Multisectorial contra la Morosidad (PMcM) ha celebrado la aprobación del Reglamento Europeo contra la Morosidad, considerándolo como un avance sin precedentes. Según el presidente de la PMcM, Antoni Cañete, este reglamento marcará “el fin de los plazos abusivos que minan la competitividad y viabilidad de las empresas, en especial las pymes y autónomos, afectando su productividad y capacidad de empleo”.
El reglamento, si bien ha sido aprobado por el Parlamento Europeo, necesita la aprobación definitiva en el Triálogo, o sea, en las próximas negociaciones entre el Consejo de la Unión Europea, el Parlamento Europeo y la Comisión Europea.
El presidente de la PMcM ha expresado su confianza en que el Consejo de la UE no se opondrá a la aprobación definitiva, a pesar de las reticencias mostradas por países como Alemania, Francia y Holanda, donde los problemas de morosidad son menos prevalentes que en España.
El nuevo reglamento será de obligado cumplimiento para todos los Estados miembros una vez sea aprobado definitivamente. Según Cañete, la normativa mejorará la liquidez económica y viabilidad de las empresas, ya que prevé sanciones para las empresas morosas que excedan del plazo de pago de 30 días (o en 60 días en casos de necesidad de periodo de certificación o en 120 días para los artículos de baja rotación).
Además de las sanciones y plazos de pago, el Reglamento Europeo también prevé la compensación de créditos con las administraciones públicas en caso de contratos públicos y prohíbe el uso de medios de pago que alteren las condiciones de pago.
El proyecto de reglamento introduce una serie de medidas para eliminar ambigüedades y lagunas jurídicas que han limitado la eficacia de la actual directiva. El borrador del texto establece plazos de pago máximos más estrictos de 30 días tanto en transacciones de empresa a empresa (B2B) como de gobierno a empresa (G2B).
Sin embargo, para garantizar una mayor flexibilidad a la hora de negociar las condiciones de pago, los eurodiputados adoptaron disposiciones para un plazo de 60 días naturales en las transacciones B2B, cuando así se acuerde expresamente en el contrato.
Además, dado que los modelos y prácticas comerciales específicos en el sector minorista a menudo requieren períodos de pago más largos debido a factores como la baja rotación de productos, la estacionalidad o los ciclos únicos de los artículos, los eurodiputados proponen permitir plazos de pago de hasta 120 días en estos casos.
Las nuevas reglas tampoco se aplicarían a los pagos que contribuyan a la distribución y fabricación de libros o su impresión, encuadernación o publicación, donde las condiciones de pago se definen mediante acuerdos entre las partes interesadas.
La propuesta establece un pago automático de los intereses devengados y tasas de compensación por pagos atrasados, por lo que el deudor deberá entre 50 y 150 euros por cada transacción, dependiendo del valor, para compensar los propios costes de recuperación del acreedor.
El texto introduce también nuevas medidas de ejecución, reparación y sensibilización, y fomenta el uso de herramientas electrónicas para ayudar a acortar los retrasos y la formación en materia de educación financiera para las pequeñas y medianas empresas.
Finalmente, el reglamento propone que una vez al año, las autoridades contratantes, como las entidades gubernamentales, deberán presentar informes accesibles al público sobre sus prácticas de pago a la autoridad nacional de aplicación. También se propone crear un Observatorio Europeo de la Morosidad para supervisar, recopilar y compartir datos sobre la morosidad y las posibles prácticas nocivas.