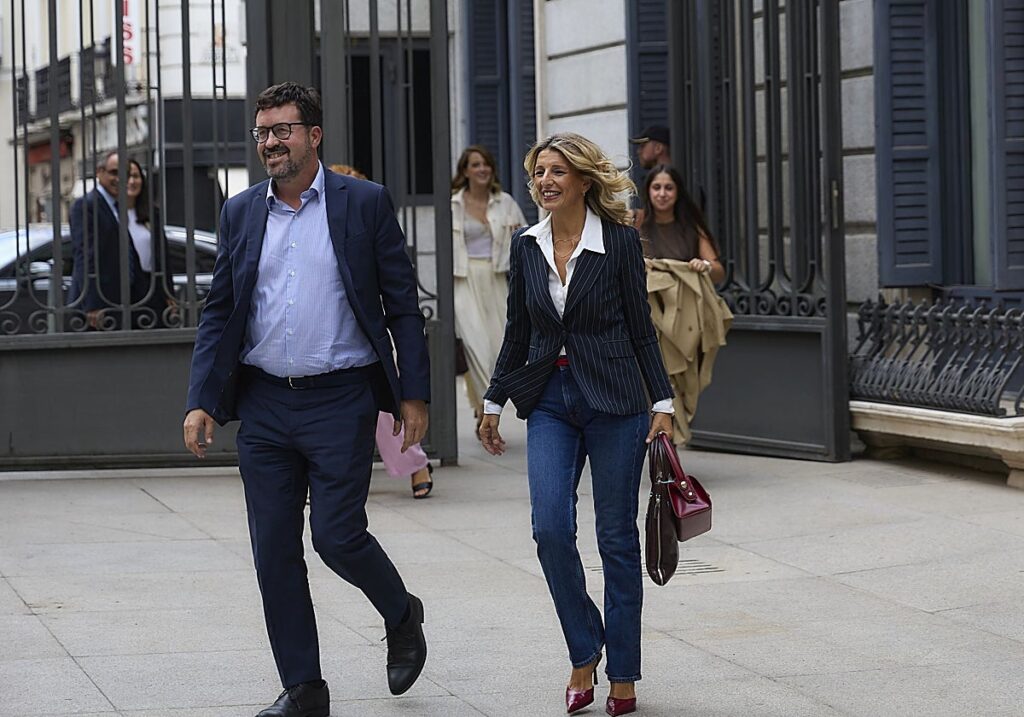
El Ministerio de Trabajo mantiene su calendario pese al adelanto electoral. La vicepresidenta segunda, Yolanda Díaz, reunirá mañana a su grupo de expertos para encargarles el informe que determinará la subida del salario mínimo interprofesional (SMI) en 2027.
El proceso para revisar el SMI arranca con escaso margen
La convocatoria inicia los trabajos para actualizar esta renta mínima, en línea con lo adelantado hace unos días por el secretario de Estado de Empleo, Joaquín Pérez Rey. El procedimiento continuará con la consulta a los agentes sociales y la negociación de un acuerdo, que habitualmente no se alcanza hasta avanzado el año en el que entra en vigor el incremento.
Por ello, parece prácticamente imposible que los españoles acudan a las urnas el próximo 29 de noviembre con una subida pactada. El pasado año, la labor de los asesores de Díaz se prolongó durante varios meses y la mesa de diálogo social con los agentes sociales no se constituyó hasta diciembre.
El acuerdo para elevar el SMI un 3,1% se aprobó en febrero, con el respaldo de CC OO y UGT, aunque nuevamente sin el consenso de la CEOE. Aunque los plazos son ajustados, Trabajo comienza los preparativos para aumentar otra vez esta renta mínima, actualmente situada en 1.221 euros.
El objetivo: alcanzar el 60% de la renta media
Yolanda Díaz pretende que el suelo salarial represente el 60% de la renta media, conforme a la Carta Social Europea suscrita por España, y que la actualización se negocie en el marco del diálogo social.
Sin embargo, la convocatoria electoral hace inviable completar todos esos pasos antes de los comicios. Tras las elecciones, el Gobierno de coalición podría quedar fuera de La Moncloa, como apuntan casi todas las encuestas. Aun así, el Ejecutivo todavía tendría una oportunidad para aprobar el alza antes de que las Cortes se constituyan de nuevo el 23 de diciembre: tendría que vincularla a una cuestión urgente y aprobarla mientras estuviera en funciones.
Obstáculos en la negociación
En los últimos años, el Ministerio de Trabajo ha tenido dificultades no solo para alcanzar acuerdos con la CEOE, que no suscribe una revalorización desde 2020, sino también con el Ministerio de Hacienda por el tratamiento fiscal del SMI.
Para la subida de este año, el grupo de expertos planteó dos porcentajes: uno sin tributación en el IRPF y otro con ella. El propósito era presionar al departamento que entonces dirigía María Jesús Montero para elevar la cuantía exenta. Finalmente, se aprobó una exoneración fiscal en la declaración de la renta para salarios de hasta 20.000 euros anuales, una cifra todavía por debajo de los 17.000 euros al año que cobran actualmente unos 2,5 millones de trabajadores perceptores de esta renta mínima.
La inflación y el conflicto con los sindicatos condicionan el acuerdo
Como es habitual, el grupo asesor tendrá en cuenta para la próxima subida la inflación, que se sitúa en el 4,9% y previsiblemente continuará por encima del 4% durante los próximos meses debido a la guerra de Irán.
Además de los plazos, la adhesión de los sindicatos también se presenta complicada. Las relaciones entre el Ejecutivo y CC OO y UGT no atraviesan su mejor momento por compromisos acordados que todavía no han sido aprobados, como el registro de jornada o la ley de prevención de riesgos laborales.
A esta situación se añade la regulación pendiente para impedir que los incrementos del salario mínimo sean absorbidos por los pluses salariales. Esta medida formaba parte del acuerdo de la subida del año pasado, pero aún no se ha puesto en marcha. Todo ello ha alejado a los sindicatos del Ministerio de Trabajo, hasta el punto de que, antes del parón del verano, aseguraron que no firmarían nada más mientras no se cumplieran esos compromisos.