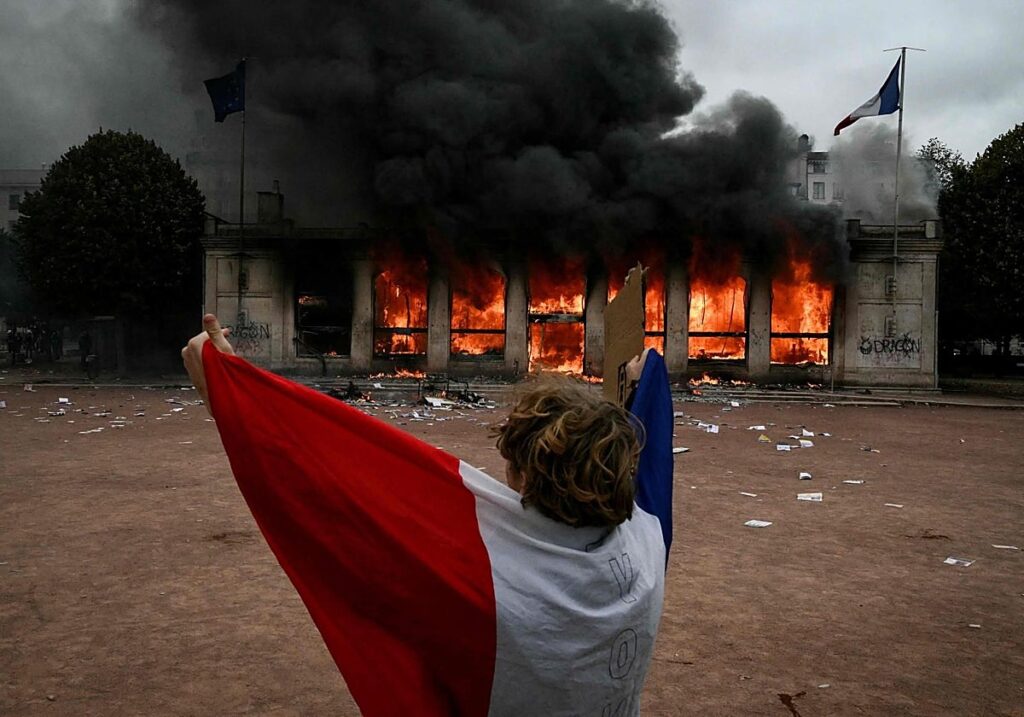
La oleada de disturbios registrada durante el fin de semana en Francia ha trasladado la inquietud a los mercados financieros, con especial impacto en la deuda soberana. El rendimiento del bono francés a diez años subió este lunes diez puntos básicos y superó con holgura el 4,8%, en un contexto de ventas masivas y temor entre los inversores.
La prima de riesgo francesa alcanza máximos desde 2011
Como consecuencia, la prima de riesgo de Francia —el diferencial entre la rentabilidad de su deuda y la del Bund alemán a diez años— rebasó los 140 puntos básicos, su nivel más alto desde 2011.
Este diferencial se sitúa claramente por encima de los 62 puntos básicos de la prima de riesgo española y de los 114 puntos de la italiana. La escalada implica un mayor coste para que el Estado francés pueda financiarse o refinanciar los vencimientos de su deuda.
La presión también se dejó sentir en la renta variable. A media jornada, la Bolsa de París cedía un 1,5%. El pesimismo se extendía al resto de mercados europeos: el Ibex-35 caía un 1,65%, el DAX alemán retrocedía un 1,35% y la Bolsa de Milán perdía más de un 1,7%. La ciudad italiana también vivió durante el fin de semana protestas violentas y saqueos similares a los ocurridos en Francia.
Más costes financieros y menos margen presupuestario
El aumento de la prima de riesgo encarece la financiación francesa y restringe la capacidad de actuación de sus cuentas públicas. Cuando los inversores reclaman una rentabilidad más elevada para adquirir deuda gala frente a la alemana, el Estado debe ofrecer intereses superiores para obtener financiación.
Si esta tensión se mantiene, una parte relevante del presupuesto deberá destinarse al pago de intereses. Esto reduciría los recursos disponibles para servicios públicos, inversión y ayudas, al tiempo que elevaría la presión para aumentar impuestos o limitar el gasto.
Debate sobre los presupuestos de 2027
Los posibles ajustes se plantean mientras el Elíseo debate los presupuestos para 2027. La propuesta del Ejecutivo francés contempla medidas por 43.000 millones de euros para recortar el déficit, una circunstancia que ha incrementado tanto la inquietud de los mercados como el malestar social.
También crece el temor a que la presión política termine frustrando esos planes, lo que encarecería aún más el endeudamiento y elevaría la deuda del país. La deuda francesa roza el 120% del Producto Interior Bruto (PIB), un nivel no registrado desde 1946, tras la Segunda Guerra Mundial.
A esta situación se suma la desaceleración de la economía francesa. La previsión de crecimiento para 2026 se ha reducido prácticamente a la mitad respecto a las estimaciones iniciales y se situará por debajo de medio punto, en el 0,4%.
«Los mercados se están preguntando cuál es la respuesta ante este deterioro, y por ahora no encuentran ninguna satisfactoria», señala Erick Muller, director de Estrategia de Mercados y Productos de Muzinich.
Según Muller, «la situación política está generando mucha incertidumbre y seguirá provocando volatilidad». Además, advierte de que resulta muy complicado adoptar las decisiones fiscales necesarias en el actual contexto político y no prevé una resolución a corto plazo. Las próximas elecciones presidenciales francesas están previstas para 2027.
El temor al contagio de la crisis de deuda
Francia refleja las dificultades de las economías desarrolladas para contener el gasto público. En 2026, su déficit se sitúa en torno al 5,6% del PIB, mientras que el gasto por intereses ha pasado de una previsión de 70.000 millones de euros a cerca de 80.000 millones, según Muller.
La factura de intereses podría ascender a 92.000 millones de euros en 2027 y acercarse a los 100.000 millones en 2028. El analista considera improbable que el Gobierno de Lecornu pueda controlar el déficit: «Estamos hablando de un aumento de unos 30.000 millones en el pago de intereses en apenas tres años. Es una situación muy difícil de resolver».
Diferentes organismos internacionales han alertado del riesgo de que una crisis de deuda en Francia pueda extenderse a otros países. El Banco Central Europeo (BCE) señaló en un informe publicado en mayo que un deterioro de la disciplina fiscal o los efectos adversos de perturbaciones fiscales en otras grandes economías avanzadas podrían provocar una reevaluación global del riesgo soberano.
Un posible contagio limitado
No obstante, algunos analistas mantienen una visión más favorable. Aunque la crisis de la deuda francesa y los elevados precios de la energía presionan a la baja al euro, los mercados podrían encontrarse en una posición más sólida que en la anterior ocasión en que la prima de riesgo gala alcanzó niveles similares.
Desde la gestora alemana DWS Investment consideran que los paralelismos con la crisis del euro de 2011 son limitados, ya que los mercados y las instituciones han ganado experiencia. La entidad espera que el riesgo de contagio hacia otros países continúe siendo contenido.