

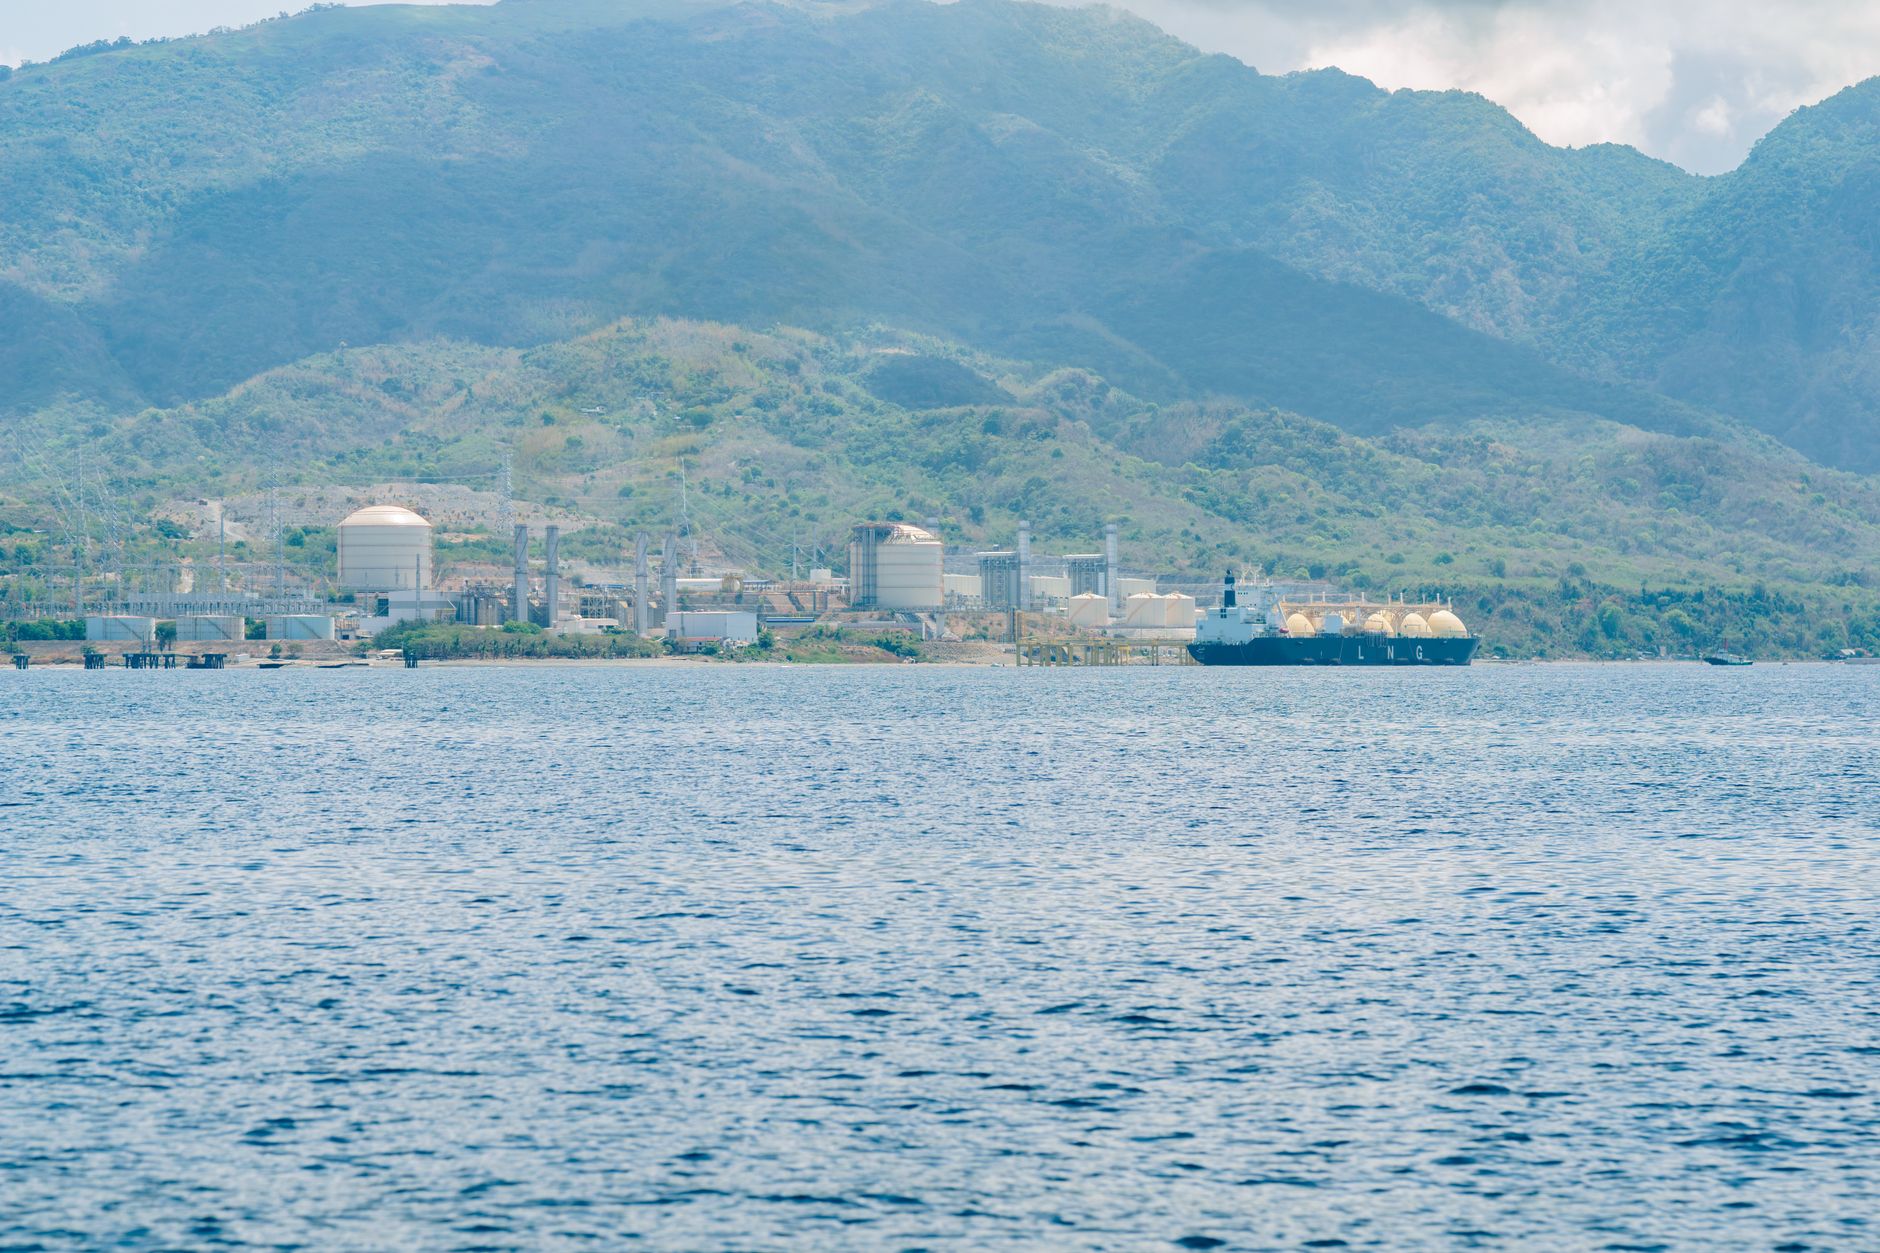
Europa tuvo que encontrar hace cuatro años alternativas urgentes para sustituir el 40% de sus importaciones de gas, después de que la guerra en Ucrania la dejara sin acceso a los gasoductos rusos. Entonces recurrió a Catar, que era el mayor productor mundial de gas natural licuado (GNL). Su ministro de Energía, Saad al-Kaabi, defendía la fiabilidad del país: «Llevamos más de 26 años siendo fiables. Nunca hemos fallado en un envío».
Sin embargo, esa garantía ha quedado cuestionada. En marzo, tras el cierre del estrecho de Ormuz por parte de Irán después de ser atacado por Estados Unidos e Israel, Catar invocó la fuerza mayor y avisó a sus clientes de que no podría atender sus contratos. Desde entonces ha remitido únicamente 98 cargamentos, es decir, 536 menos que durante el mismo periodo del año anterior.
La escasez acumulada alcanza 39 millones de toneladas, equivalentes al 9% del suministro mundial del pasado año, y continúa creciendo. Con el GNL asiático cotizando cerca de 25 dólares por millón de unidades térmicas británicas (mmBtu), el precio es un 140% superior al previo a la guerra.
Una aparente calma ante un riesgo creciente
Quienes mantienen una visión más optimista subrayan que el precio actual sigue lejos del máximo de 70 dólares por mmBtu registrado en 2022, pese a que una sexta parte del suministro global está paralizada. Asia, que recibía habitualmente más del 80% de las exportaciones cataríes, ha logrado obtener volúmenes casi equivalentes desde Estados Unidos, Australia, Malasia, Nigeria y otros países productores.
En lo que va de año, las importaciones asiáticas de GNL ascienden a 193 millones de toneladas, apenas 7 millones menos que en el mismo periodo de 2025. Aun así, la preocupación política parece centrarse más en el gasóleo que en el gas.
Esta actitud puede resultar complaciente. Algunos compradores están aplazando adquisiciones con la expectativa de una bajada de precios, mientras que otros buscan con urgencia nuevos orígenes de GNL para reducir su dependencia del Golfo. Ambas decisiones implican riesgos que podrían hacerse evidentes demasiado tarde.
Las temperaturas marcarán la evolución de los precios
El verano suele ser el periodo en el que las compañías energéticas europeas refuerzan sus reservas para el invierno. Esta dinámica explica que en 2022 el gas alcanzara su máximo en agosto. Este año, no obstante, los compradores europeos han permitido que Asia absorba buena parte de los cargamentos atlánticos que normalmente adquirirían ellos.
Algunos confían en un final rápido de la guerra, pese a que otra flotilla estadounidense se dirige al Golfo. La mayoría, sin embargo, apuesta por un invierno suave debido a El Niño, el fenómeno que incrementa las temperaturas europeas. Las previsiones meteorológicas apuntan además a un comienzo tardío de la temporada de calefacción.
Reservas europeas en mínimos para esta época del año
La fiabilidad de esas previsiones será determinante. El almacenamiento de gas en Europa se sitúa en el 72%, el menor nivel registrado para esta época, frente a una media del 90% entre 2022 y 2025. En Alemania, las reservas alcanzan solo el 57%.
La firma comercializadora de energía Six One Commodities empleó un modelo informático con las condiciones climáticas de los últimos diez inviernos para estimar las reservas que quedarán en Europa en primavera partiendo de los niveles actuales. En tres de esos escenarios, las existencias caerían hasta un punto que obligaría a ralentizar las extracciones y aplicar medidas de emergencia.
El 30 de septiembre, el Gobierno alemán ordenó a un importador estatal garantizar ocho teravatios-hora adicionales de capacidad de gas, el equivalente a ocho cargamentos de GNL, antes del 15 de diciembre. Por su parte, la Comisión Europea no parece dispuesta a recuperar de inmediato la exigencia, relajada por la guerra, de que las empresas completen sus reservas hasta el 90% en noviembre.
Restablecer ese objetivo elevaría los costes si los gobiernos acudieran masivamente al mercado. Además, el precio al contado para entrega inmediata supera al de los futuros, por lo que la mayoría de los importadores tiene pocos incentivos para acumular más reservas.
Zhi Xin Chong, de la empresa de datos S&P Global, estima que Europa podría superar la situación si se mantienen las temperaturas cálidas y Catar normaliza los flujos en diciembre. Pero ambos factores constituyen grandes incógnitas.
Los analistas advierten de que un noviembre más frío de lo previsto podría llevar los precios a entre 30 y 40 dólares por mmBtu, en medio de una competencia europea por los cargamentos. Si las bajas temperaturas persistieran, aumentaría la rivalidad con Asia. Un antiguo alto responsable energético de Singapur alerta de que, con un invierno extremadamente duro, «puede que el precio no tenga límite».
Además, cualquier incidencia en la red energética —como embalses hidroeléctricos vacíos, el cierre imprevisto de reactores nucleares o un ataque ruso contra infraestructuras energéticas europeas— podría disparar las cotizaciones a niveles astronómicos.
Catar todavía no ha reanudado la actividad de sus plantas de licuefacción, una señal de que no espera una paz inminente. Si sus suministros no se restablecen pronto, Europa necesitará 20 millones de toneladas adicionales de GNL para reponer las reservas antes del invierno del próximo año. Esa búsqueda elevaría los precios a lo largo de 2027.
La crisis actual puede derivar en un exceso de oferta
La crisis del Golfo ha desbaratado el escenario que contemplaban muchos analistas antes de la guerra: un superávit mundial de GNL en 2026. Sin embargo, numerosos proyectos de nueva producción continúan avanzando. Según Aimie Parpia, de Six One Commodities, cuanto mayor sea la crisis presente, más amplio podría ser el exceso de oferta futuro.
Durante Gastech, el encuentro anual del sector celebrado el mes pasado en Bangkok, promotores, grandes energéticas y empresas estatales presentaron nuevas iniciativas de exportación. Los operadores negociaban futuros cargamentos, los fabricantes de equipos recibían pedidos de destinos remotos y los importadores buscaban contratos adicionales, aunque preocupados por el riesgo de comprar en exceso. La consigna dominante era la diversificación.
Más capacidad de producción y una demanda más contenida
La expectativa de una volatilidad persistente en los precios ha impulsado a los promotores a seguir adelante con nueva capacidad que a principios de año parecía menos segura, según Massimo Di Odoardo, de la consultora Wood Mackenzie. Solo la capacidad de licuefacción de Estados Unidos casi se duplicaría para 2030, mientras que la de Canadá también crecerá con fuerza.
Las unidades modulares de licuefacción, de menor tamaño, están permitiendo explotar yacimientos en países como Argentina y Senegal, que anteriormente carecían de la infraestructura necesaria para desarrollar proyectos de GNL.
En conjunto, los nuevos proyectos podrían elevar la oferta global anual hasta 630 millones de toneladas en 2030, casi un 60% más que el volumen del año pasado. Paralelamente, la demanda aumentaría a menor ritmo que el previsto antes de la guerra.
China y otros países han abandonado sus planes de construir terminales de importación por temor a quedar expuestos a una nueva crisis geopolítica. También están reactivando centrales de carbón, convocando licitaciones de renovables y reconsiderando la energía nuclear. La consultora Rystad Energy prevé una demanda anual de 574 millones de toneladas al final de la década, frente a los 583 millones que se calculaban antes de la guerra.
Si Catar volviera a producir a plena capacidad y todos los proyectos previstos se completaran, el desfase entre oferta y demanda se situaría entre 55 y 75 millones de toneladas. Para equilibrar el mercado, algún productor tendría que operar por debajo de su capacidad, algún comprador debería adquirir más de lo necesario o ambas circunstancias ocurrirían a la vez.
En ese escenario, los analistas consideran que el GNL podría caer por debajo de los seis dólares por mmBtu, un precio inferior al coste de extracción de los cargamentos en la mayoría de los contratos a largo plazo.
Empresas buscan margen de maniobra ante un mercado inestable
Ante la perspectiva de años complejos, compradores y vendedores tratan de ganar opcionalidad. Grandes compañías de suministro, como la japonesa JERA y la alemana Uniper, están contratando profesionales de comercialización y comprando instalaciones de almacenamiento y regasificación para conservar compras excedentarias y revenderlas cuando el precio resulte favorable.
Los promotores buscan elevar sus márgenes eliminando intermediarios y creando sus propias mesas de negociación. Al mismo tiempo, las grandes petroleras y gasistas firman acuerdos para actuar como proveedores integrales de clientes de menor tamaño.
El resultado puede ser un mercado en el que numerosos operadores se vendan cargamentos entre sí o a consumidores finales que ya disponen de suministro suficiente. Algunos podrían quedarse con cargamentos sin salida comercial y acumular pérdidas, mientras los financiadores podrían reaccionar con un exceso de cautela. La crisis del gas ya presenta riesgos graves a corto plazo, pero sus efectos pueden prolongar el desequilibrio del mercado durante los próximos años.