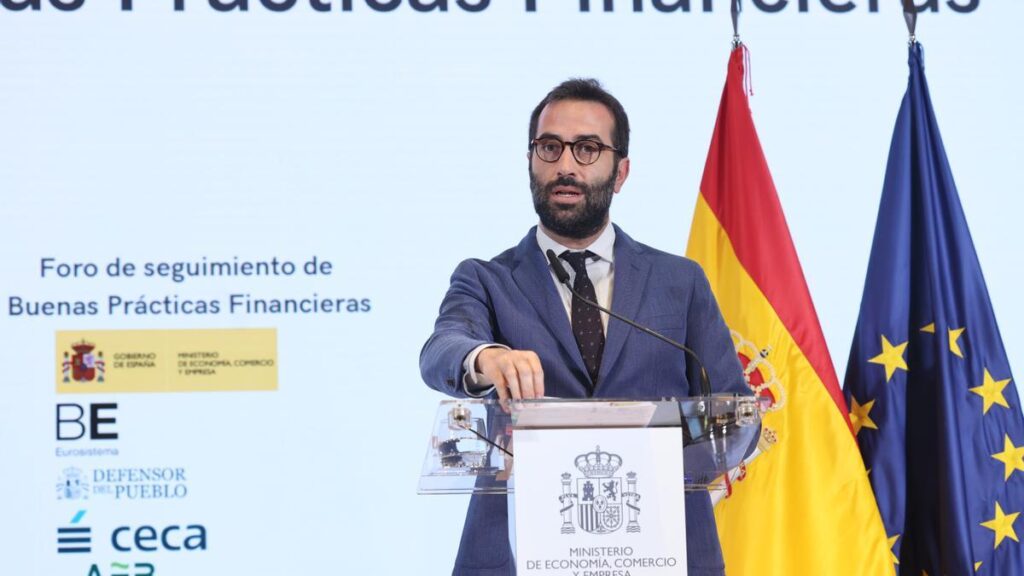
El Ministerio de Economía acordó con la banca hace casi dos años un plan para hacer llegar los servicios financieros a los pueblos pequeños desatendidos, una iniciativa que según ha reconocido el actual ministro, Carlos Cuerpo, ha registrado ya «avances significativos». Tanto es así que su departamento ha puesto los ojos en un nuevo objetivo, para preocupación de las entidades. Economía ha comenzado a analizar la situación del acceso a la banca en los distintos barrios de las grandes ciudades. Y las entidades temen que el Gobierno les pueda forzar a acordar un plan más adelante para garantizar la inclusión financiera de las zonas urbanas desatendidas, similar al pactado en octubre de 2022 para las rurales, según reconocen fuentes del sector.
Analizando la Inclusión Financiera en Zonas Urbanas
El objetivo inicial del Ministerio de Economía era abordar la problemática de la exclusión financiera en áreas rurales. En octubre de 2022, se implementó un plan que obligaba a las entidades bancarias a proporcionar servicios financieros básicos en pueblos pequeños, donde el acceso a estos servicios era limitado o inexistente. Este plan ha logrado «avances significativos» en la mejora de la inclusión financiera en áreas rurales, según ha explicado Carlos Cuerpo en una reciente comparecencia.
Sin embargo, la atención del Ministerio de Economía se ha desviado ahora hacia un nuevo desafío: la exclusión financiera en barrios de grandes ciudades. A pesar de que las zonas urbanas suelen tener una mayor concentración de entidades bancarias, existen barrios que siguen careciendo de acceso a servicios financieros básicos. Esto ha generado una creciente preocupación en el Gobierno, que podría plantearse implementar un plan similar al de las zonas rurales para garantizar la inclusión financiera en estos barrios.
Las entidades bancarias ven con preocupación esta posible medida, ya que podría implicar una obligación adicional para ellas. En el plan de 2022, las entidades tuvieron que asumir costes adicionales para expandir su presencia en áreas rurales. Ahora, temen que un plan similar para zonas urbanas desatendidas pueda suponer otro esfuerzo financiero significativo.
Fuentes del sector indican que, aunque reconocen la importancia de la inclusión financiera, consideran que la responsabilidad no debería recaer únicamente en las entidades bancarias. Proponen que el Gobierno explore otras soluciones, como la colaboración con empresas de tecnología financiera (fintech) y cooperativas de crédito, que podrían ofrecer alternativas viables para mejorar el acceso a servicios financieros en barrios desatendidos.
Desde el Ministerio de Economía, no obstante, se insiste en que las entidades bancarias tienen un papel fundamental en la inclusión financiera y que deben asumir su responsabilidad en este ámbito. La idea de un nuevo plan está aún en fase de estudio y análisis, pero no se descarta que en el futuro próximo se presente una propuesta formal que obligue a las entidades a garantizar el acceso a servicios financieros básicos en todos los barrios de las grandes ciudades.
El debate sobre la inclusión financiera en zonas urbanas desatendidas también ha puesto de manifiesto la necesidad de una mayor educación financiera. Muchos ciudadanos en estos barrios no solo carecen de acceso a servicios financieros, sino que también tienen un conocimiento limitado sobre cómo utilizarlos de manera efectiva. Esto resalta la importancia de programas de educación financiera que acompañen cualquier medida dirigida a mejorar el acceso a estos servicios.
En conclusión, el camino hacia una inclusión financiera completa en España aún presenta desafíos significativos. El éxito del plan implementado en áreas rurales es un buen precedente, pero la situación en zonas urbanas desatendidas requiere un enfoque estratégico y colaborativo entre el Gobierno, las entidades bancarias y otros actores del sector financiero. Para más información sobre iniciativas de inclusión financiera, puedes visitar el sitio web del [Banco de España](https://www.bde.es).