

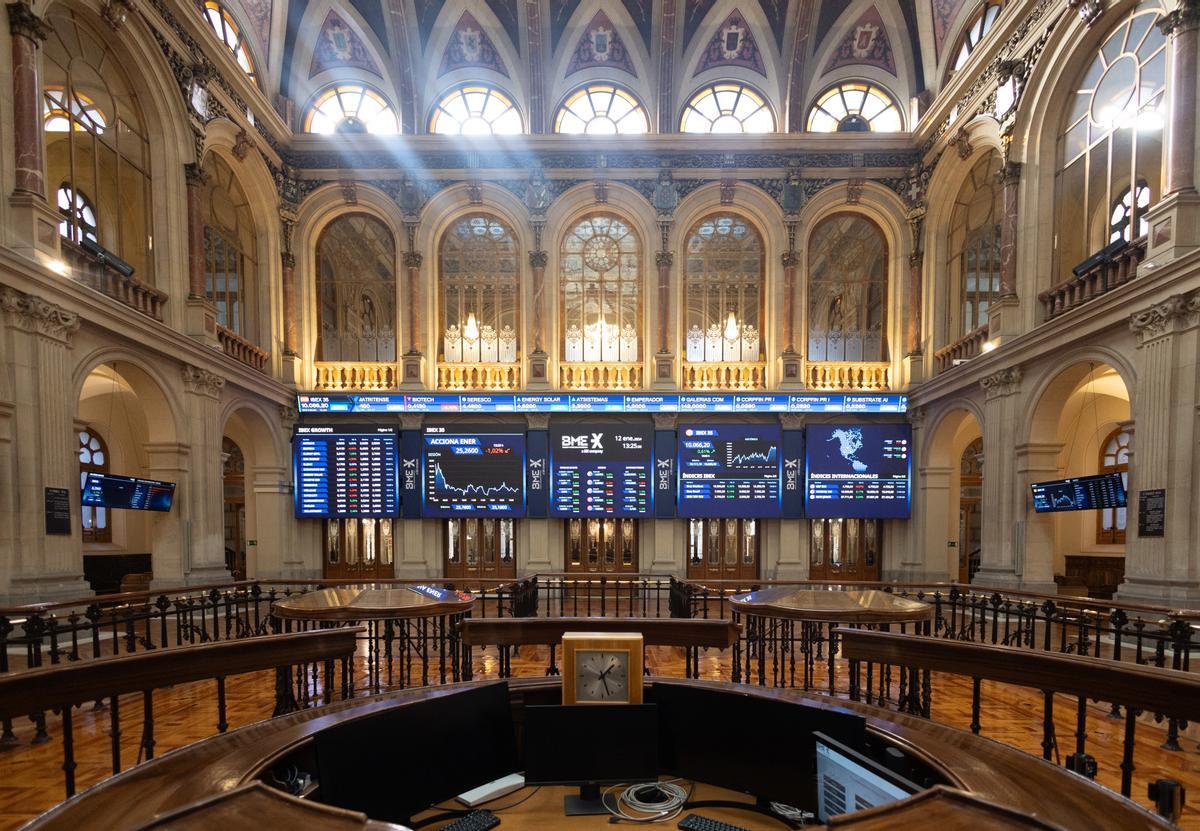
El Ibex 35, el principal índice bursátil de España, ha obtenido su mejor resultado semanal desde noviembre del pasado año, registrando una subida del 2,47% y alcanzando los 10.130,6 puntos. Este avance supone la recuperación de los niveles con los que el índice comenzó el año 2024, poniendo fin a una semana marcada por la presentación de resultados empresariales y la publicación de las actas de las últimas reuniones de la Reserva Federal (Fed) de Estados Unidos y del Banco Central Europeo (BCE).
Los recortes de tipos, que podrían retrasarse más de lo esperado, han sido uno de los principales temas de la semana. A pesar de esta circunstancia, los inversores han encontrado un gran apoyo en los beneficios empresariales, según ha comentado Joaquín Robles, ejecutivo de XTB.
Las actas del BCE han revelado que existe un amplio consenso en que es «prematuro» discutir sobre recortes de tipos, ya que el riesgo de bajar las tasas oficiales demasiado pronto superaba el de hacerlo demasiado tarde. Esta postura se asemeja a la expresada por la Fed, que ha mostrado preocupación por el riesgo de relajar demasiado deprisa la política monetaria.
Ante esta situación, los analistas del mercado han constatado un cambio en las expectativas del mercado en las últimas semanas. De esperar entre cinco y siete recortes de las tasas de interés, el consenso se ha desplazado ahora hacia dos y cuatro recortes que comenzarían alrededor de la mitad del año.
Sin embargo, a pesar de la incertidumbre en torno a los tipos de interés, los índices han decidido inclinarse por las alzas, impulsados por los resultados mejores de lo esperado de la empresa tecnológica estadounidense Nvidia. Esta compañía, que se ha convertido en un pilar de la inteligencia artificial, ha superado una capitalización de 2 billones de dólares, colocándose como la tercera empresa cotizada más grande del mundo, solo por detrás de Microsoft y Apple.
En cuanto a la actividad macroeconómica, se ha destacado que el ritmo de deterioro de la actividad del sector privado de la eurozona se ha desacelerado a su nivel más bajo de los últimos ocho meses. Esta mejora se debe a la recuperación observada en el sector servicios, según indica el índice PMI de S&P Global.
Por otro lado, el mismo indicador para Estados Unidos ha mostrado un retroceso en febrero de su nivel expansivo, lo que supone un freno al ritmo de expansión más acelerado en siete meses registrado en enero.
En lo que respecta a la agenda empresarial española, Meliá ha liderado las subidas después de que el banco Santander comprase una participación en tres de sus hoteles por 300 millones de euros. Esta operación supone una inyección de liquidez para Meliá, que tenía que refinanciar vencimientos de deuda por un valor aproximado de 1.000 millones de euros, según apunta Robles.
En cambio, Enagás ha sufrido una caída en su beneficio el año pasado y ha anunciado un recorte en su dividendo para hacer frente a la inversión en hidrógeno. Los resultados de Telefónica han estado condicionados por las provisiones de los EREs en España y por el deterioro del fondo de comercio de su empresa conjunta en Reino Unido, Virgin Media.
Por su parte, el ministro de Economía, Comercio y Empresa, Carlos Cuerpo, ha afirmado que el Gobierno está estudiando los detalles sobre cómo realizar la financiación específica de la compra de hasta el 10% de Telefónica por parte de la Sociedad Estatal de Participaciones Industriales (SEPI).
El sector energético también ha sido noticia, con Repsol recortando un 25,5% su beneficio en 2023, hasta los 3.168 millones de euros. No obstante, este hecho se vio compensado por el anuncio del nuevo plan estratégico de la empresa, que incluía un aumento del dividendo y del programa de recompra de acciones.
Iberdrola, por su parte, ha elevado un 10,7% su beneficio en 2023, alcanzando unas ganancias récord de 4.803 millones. Sin embargo, la empresa no cumplió con las expectativas en otras variables, lo que la ha vuelto a alejar de máximos.
Las empresas con mejor desempeño semanal han sido Meliá Hotels (+12,6%), Grifols (+8,39%), Repsol (+7,18%), Telefónica (+7,18%), Aena (+5,26%), IAG (+4,66%), BBVA (+4,59%), Banco Santander (+4,4%), Inditex y Caixabank (ambas con un avance del 3,56%).
Por contra, las empresas del sector renovable han experimentado las mayores caídas, debido a la perspectiva tardía de recortes de tipos de interés. Solaria ha encabezado los descensos (-6,51%), seguida de Acciona Energía (-6,43%), Fluidra (-6,33%), ArcelorMittal (-5,13%) y Acciona (-4,12%).
A nivel europeo, las bolsas han registrado avances significativos en la semana: Fráncfort ha sumado un 1,76%, París un 2,56% y Milán un 3,05%, mientras que Londres ha concluido prácticamente plano (+0,06%).
En el ámbito internacional, el Nikkei japonés ha cerrado en los casi 39.100 puntos, máximos históricos por primera vez desde la burbuja inmobiliaria de 1989. Este hito ha sido posible gracias a la debilidad del yen, que ha motivado a los inversores extranjeros a entrar con fuerza en este mercado.
En cuanto al mercado de materias primas, el barril de Brent, de referencia en Europa, ha cedido casi un 2% en la semana, a 81,9 dólares, mientras que el barril WTI de Texas se ha dejado otro 2%, a 76,83 dólares el barril. Los inversores se debaten entre las perspectivas de una menor demanda y una mayor credibilidad a los recortes de la OPEP y sus socios, según apunta Robles.
Por último, el euro se ha fortalecido un 0,5% en la semana respecto al dólar, situándose a 1,0827 ‘billetes verdes’. El interés del bono español a largo plazo ha cerrado este viernes en el 3,246% tras restar casi seis puntos básicos en la semana, con la prima de riesgo (el diferencial con el bono alemán) en los 88,6 puntos.
Respecto a la próxima semana, Robles (XTB) ha señalado que seguirá dominada por las especulaciones sobre cuándo se producirán los primeros recortes de tipos. Con la temporada de resultados llegando a su fin, los datos macro, como el IPC de Alemania, España y la eurozona, podrían despertar una mayor volatilidad.
En Estados Unidos también se publicará el Indicador de Precios en Gasto de Consumo Personal (la inflación PCE), que es un dato «muy seguido» por la Reserva Federal (Fed). En cuanto a resultados empresariales, en España destacan la publicación de las cuentas de Acciona Renovables, Fluidra, Colonial, Ferrovial, Naturgy, Indra, Rovi, Amadeus, Endesa, Aena Redeia, Solaria Cellnex, ACS, IAG, Grifols, Acciona, Merlin Properties, Acerinox, Sacyr y Meliá.